
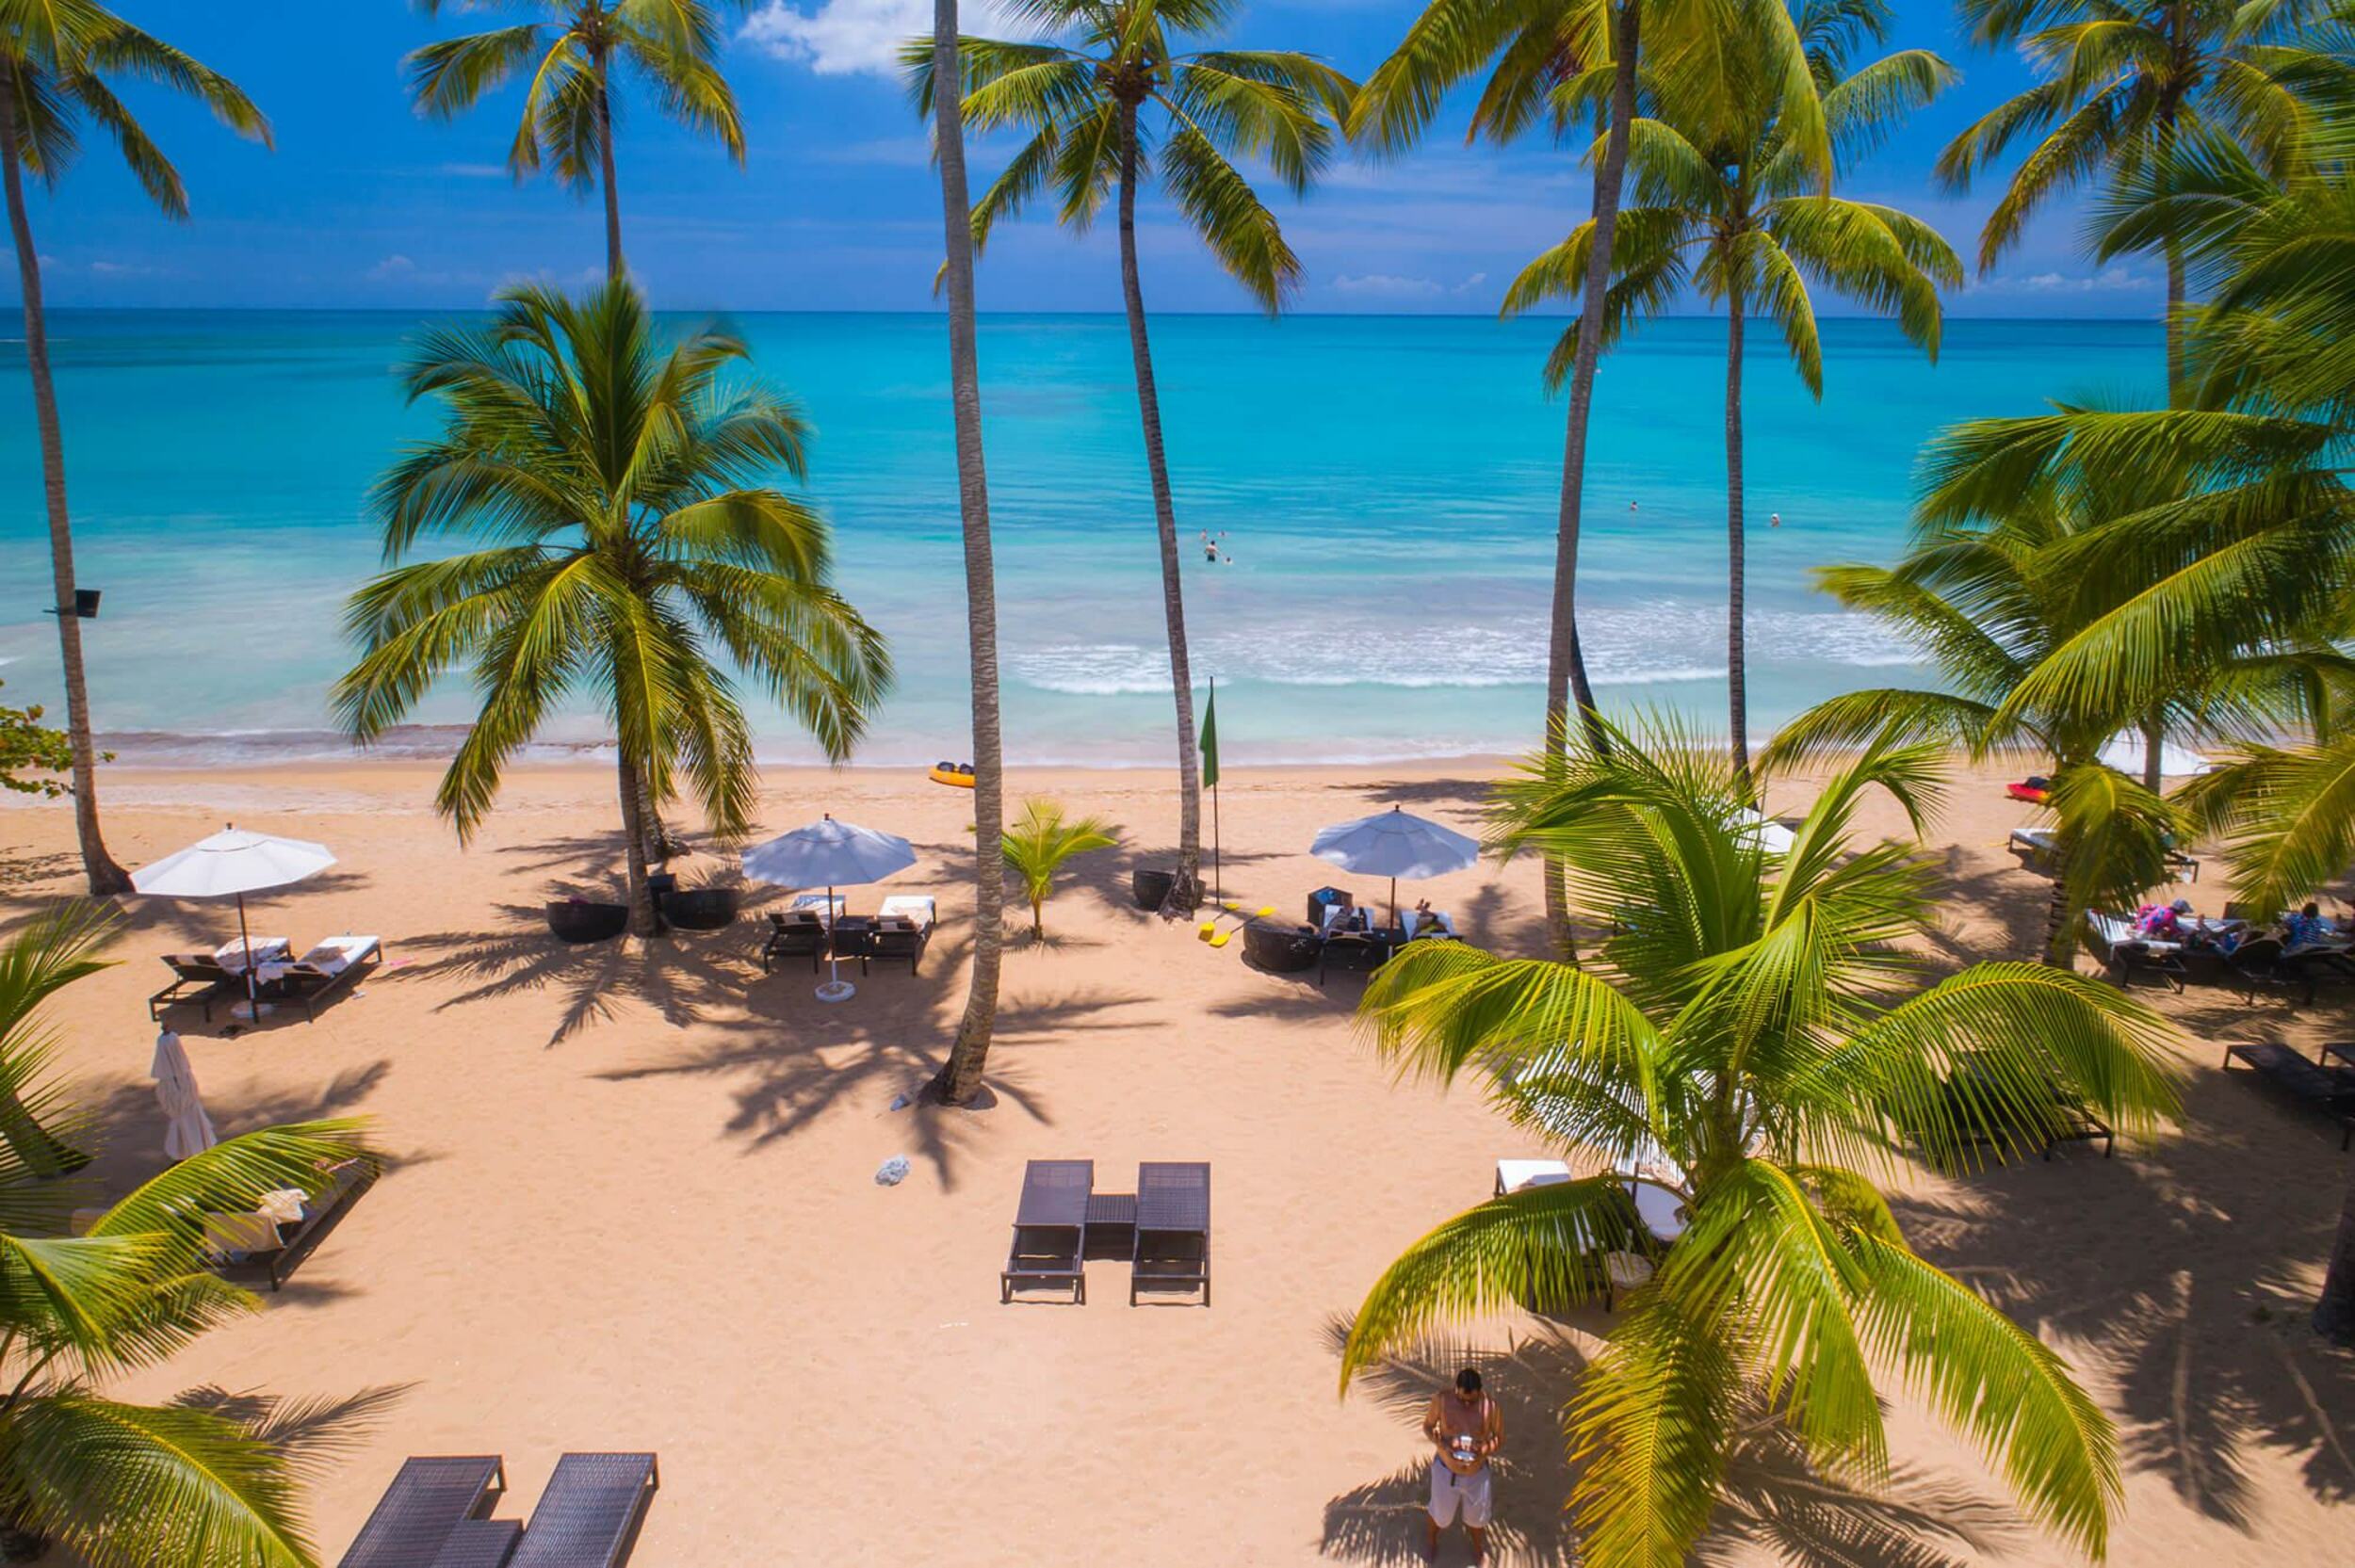
In Bezug auf die öffentliche Politik im Tourismussektor ist die Dominikanische Republik seit den 1970er Jahren ihren Wachstumszielen treu geblieben. Die Vorzüge des Landes zum Genuss der Besucher wurden genutzt, um von einem anhaltenden und ununterbrochenen Wachstum zu profitieren, das zur Schaffung von mehr Zimmern und einer besseren Hotel- und Tourismusinfrastruktur führte. Jedoch hat sich erst in den letzten 15 Jahren, seit der Verabschiedung des Gesetzes 158-01 zur Förderung der touristischen Entwicklung, das touristische Angebot des Landes diversifiziert; dabei wurde das Konzept des „All-inclusive“, das das Land weltweit bekannt machte, um verschiedene touristische Einrichtungen erweitert, wie unter anderem: Golfplätze, Themenparks, Aquarien, Kongresszentren und touristische Immobilieninfrastrukturen wie Villen und Ferienwohnungen.
Anfang der 80er Jahre verfügte das Land über nur fünftausend Hotelzimmer; Ende 2014 lag dieses Angebot bei fast siebzigtausend Zimmern. Von den dreihundertdreiundachtzigtausend Touristen, die 1980 anreisten, übersteigt die Zahl der Ankünfte heute fünf Millionen Besucher. Hervorzuheben ist, dass dieses letzte Jahrzehnt auch ein Wachstum des Binnentourismus verzeichnet hat.
Diese außerordentlichen Ergebnisse der Entwicklung eines Wirtschaftssektors waren kein Zufall. Zur politischen Entscheidung, dies zu erreichen, kam ein rechtlicher Rahmen hinzu, der den verschiedenen Bedürfnissen angepasst war.
In der Tat spiegelte dieser Rahmen die Regierungsentscheidungen wider, die im Hinblick auf dieses Wachstum getroffen wurden. So durchlief das Land verschiedene Phasen, die mehr oder weniger mit den Interessen des jeweiligen Moments übereinstimmten. Vor diesem Hintergrund könnte die Entwicklungsphase auf rechtlicher Ebene durch die Unterscheidung der nachfolgend beschriebenen Zeiträume charakterisiert werden:
-
Anfangsphase der touristischen Entwicklung –von 1971 bis Mitte der 1980er Jahre–: Sie war geprägt von der Notwendigkeit, einen geeigneten Rahmen für die Schaffung von Hotelinfrastrukturen zu bieten. Zu diesem Zweck wurde das Gesetz 153-71 verabschiedet, das bedeutende Steuerbefreiungen für neue Tourismusprojekte gewährte. Die Förderung eines originellen und zugänglichen Hotelangebots trug zweifellos zu einer beneidenswerten Positionierung im internationalen Kontext bei. Die Dominikanische Republik begann somit ihren Weg, einer der führenden touristischen Zielorte unter den lateinamerikanischen Ländern zu werden;
-
Konsolidierungsphase –von Mitte der 80er Jahre bis zum Jahr 2001–: Die steuerlichen Erleichterungen und touristischen Anreize erwiesen sich als wirksam. In diesem Zeitraum zeigt sich ein unglaublicher Anstieg beim Bau neuer Hotels im Land, vor allem in den touristischen Zentren von Puerto Plata-Playa Dorada und Punta Cana. Das Land stieg von achttausend Zimmern auf mehr als fünfzigtausend an. Die Ankunft von Touristen vervielfachte sich nach Angaben der Zentralbank der Dominikanischen Republik ebenfalls von fast siebenhunderttausend im Jahr 1985 auf drei Millionen Besucher im Jahr 2000;
-
Phase der Diversifizierung ergänzender touristischer Einrichtungen –ab 2001–: Man könnte sagen, dass mit dem Reifen und der Schaffung international bedeutender Reiseziele wie Puerto Plata und Punta Cana aufgrund des vielfältigen Hotelangebots im Rahmen des All-inclusive-Konzepts im Jahr 2001 ein angemessener Rahmen geschaffen werden musste, der nicht nur die Errichtung von Hotels in unerschlossenen Tourismusgebieten förderte, sondern auch ergänzende touristische Einrichtungen im gesamten nationalen Hoheitsgebiet. Der Tourist, der in den Hotels ankam, benötigte neben Sonne und Strand auch andere touristische Angebote. Es war notwendig, Erleichterungen für die Schaffung von Golfplätzen, Themenparks, Restaurants u. a. zu schaffen, um das touristische Angebot zu diversifizieren.
Die Aufgabe des Gesetzgebers bestand darin, ein wesentliches Gesetzeswerk zu verabschieden, das Steuerbefreiungen für die Schaffung dieser Einrichtungen enthielt, die – obwohl im Vorgängergesetz 153-71 vorgesehen – sich nicht wie erwartet entwickelt hatten. Mit der Verabschiedung des Gesetzes 158-01 zur Förderung der touristischen Entwicklung im Jahr 2001 sollte die Entwicklung der touristischen Infrastruktur an Orten gefördert werden, an denen sie noch nicht begonnen hatte, und die Schaffung anderer touristischer Einrichtungen sichergestellt werden, die das bestehende Hotelangebot in den Zentren ergänzten, die sich bereits in einem fortgeschrittenen Entwicklungs- und Reifestadium befanden. Die vorgesehenen Steuerbefreiungen waren mehr als großzügig und umfassten die Befreiung von der Einkommensteuer für klassifizierte Projekte für einen Zeitraum von 10 Jahren sowie Befreiungen von der Immobilienübertragungssteuer und von Einfuhrabgaben für die Erstausstattung.
Ein Jahr nach Inkrafttreten dieses Rechtsrahmens war es auch notwendig, eine Art von touristischem Beherbergungsangebot einzubeziehen, das ursprünglich nicht vorgesehen war, um die Schaffung dieser neuen Einrichtungen zu ergänzen. Auf diese Weise legte das Gesetz 184-02 fest, dass touristische Unterkünfte im Allgemeinen, wie Villen und Appartements, die zur Unterstützung ergänzender touristischer Einrichtungen – wie etwa Golfplätze – gebaut wurden, ebenfalls von denselben Steuerbefreiungen profitieren.
So beginnt ein nachhaltiges Wachstum des Immobilien- und Tourismussektors, das bis heute anhält, um die Schaffung der neuen touristischen Infrastrukturen zu unterstützen. Dieses neue Angebot diversifizierte die Verfügbarkeit von Unterkunftsmöglichkeiten im Land und bot in der Folge Raum für die Schaffung von Condo-Hotels und anderen neuen Formen der touristischen Unterbringung.
Der große Prozess der Konsolidierung des Landes als Weltklasse-Reiseziel trifft die Dominikanische Republik mit der Festlegung neuer Ziele und dem Erreichen von zehn Millionen Touristen für die kommenden Jahre.
Um dies zu verwirklichen, wird unter anderem das Gesetz 195-13 verabschiedet, welches das Gesetz 158-01 zur Förderung der touristischen Entwicklung ändert und den Zeitraum der in den Vorschriften vorgesehenen Steuerbefreiungen von 10 auf 15 Jahre verlängert.
Auf diese Weise schließt die Entwicklung des Rechtsrahmens für Anreize im Tourismussektor mit einer Reihe von Vorteilen ab – die größtenteils seit 2001 in Kraft sind, jedoch mit einer längeren Befreiungsfrist von 15 Jahren – für Investitionen in Hotels, ergänzende touristische Einrichtungen und touristische Immobilienentwicklungen, unter denen folgende hervorzuheben sind:
-
Steuerbefreiungen für einen Zeitraum von 15 Jahren für neue und bereits klassifizierte Projekte: Dieser Zeitraum gilt auch für zuvor genehmigte Tourismusprojekte, deren Steuerbefreiungen derzeit in Anspruch genommen werden;
-
100%ige Befreiung von der Einkommensteuer: Während eines Zeitraums von 15 Jahren ab Betrieb des Projekts;
-
100%ige Befreiung von der Mehrwertsteuer –ITBIS– und den Einfuhrabgaben: Anwendbar auf alle Materialien, Möbel und Ausrüstungen für den Bau und die Erstausstattung des Projekts;
-
100%ige Befreiung von der Immobilienübertragungssteuer;
-
Befreiungen für bestehende Hotels: Bestehende Hotels, die seit mehr als 15 Jahren erbaut wurden, können alle Steuerbefreiungen des Gesetzes erhalten, sofern sie nachweisen, dass ihre Renovierung oder ihr Wiederaufbau mehr als 50 % der ursprünglichen Investition ausmacht. Wenn die Renovierung partiell ist und diesen Prozentsatz nicht erreicht, besteht eine 100%ige Steuerbefreiung für die bei der Renovierung verwendeten Ausrüstungen und Güter, sei es durch nationalen Kauf oder Import;
-
Befreiung für Betreiber- oder Verwaltungsgesellschaften: Verwaltungsgesellschaften genehmigter Tourismusprojekte, die ebenfalls klassifiziert werden möchten, müssen alle Anforderungen zur Prüfung vorlegen. Die Befreiungsfrist beschränkt sich auf die Bestimmungen in den mit den Entwicklern unterzeichneten Betriebsverträgen, die nicht länger sein darf als die gesetzlich gewährte Frist.
Zusammenfassend lässt sich sagen, dass der geltende Rechtsrahmen für Anreize für Tourismusinvestitionen in der Dominikanischen Republik das Ergebnis einer durchdachten, geplanten und im Laufe der Zeit aufrechterhaltenen Entwicklung ist. Das vielfältige touristische Angebot – Hotels, Golfplätze, Villen und Ferienwohnungen, Aquarien, Themenparks, Themenhotels und Restaurants u. a. – entspricht genau dem Zusammenschluss der Kräfte sowohl des öffentlichen als auch des privaten Sektors – national wie international – zur Schaffung angemessener Einrichtungen für den Empfang einer immer größeren Zahl von Touristen im Land. Dieser Aufwand wäre jedoch ohne die in der Gesetzgebung der letzten vier Jahrzehnte vorgesehenen steuerlichen Vergünstigungen für Investitionen nicht möglich gewesen.
Für neue Investoren, sowohl in Hotels als auch in ergänzenden touristischen Angeboten, ist die Regelung der steuerlichen Investitionsanreize eine der attraktivsten in der Region. Am Ende des beginnenden Fünfjahreszeitraums wird das Ausmaß der neuen Ziele zu bewerten sein, die im Land festgelegt wurden: genau das Erreichen der Ankunft von 10 Millionen Touristen in der Dominikanischen Republik und das Vorhandensein der Infrastruktur zu deren Betreuung.
